Κυβέρνηση προτείνει σταθερό επιτόκιο 3% για ευάλωτους δανειολήπτες
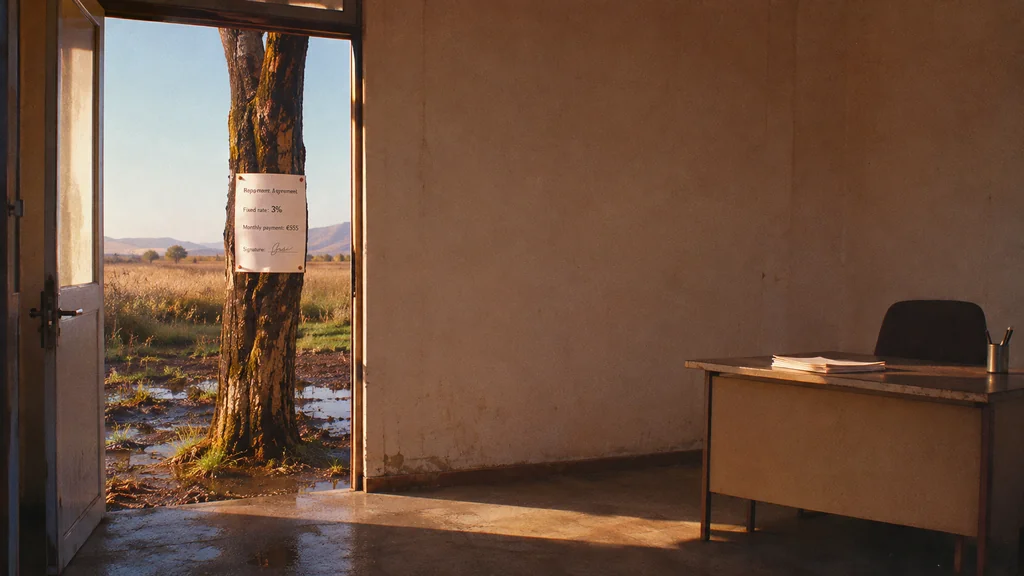
Η δόση μένει σταθερή· η υπογραφή επιτρέπει εκτέλεση χωρίς διαταγή πληρωμής.
Σύνθεση εικόνας · tobriefΠάρτε έναν οφειλέτη που ρύθμισε δάνειο 100.000 ευρώ σε 20 χρόνια μέσω του εξωδικαστικού μηχανισμού (της κρατικής πλατφόρμας όπου τα χρέη ρυθμίζονται χωρίς δικαστική απόφαση). Σήμερα πληρώνει περίπου 555 ευρώ τον μήνα με επιτόκιο 3%. Μετά την τριετία το επιτόκιο θα γινόταν κυμαινόμενο, και το υπουργείο το υπολογίζει σήμερα στο 5,17% (Υπουργείο Οικονομικών). Η τροπολογία που κατέθεσε στις 3 Νοεμβρίου ο υπουργός Κυριάκος Πιερρακάκης κρατά το 3% ως την εξόφληση. Για τον οφειλέτη μας, αυτό σημαίνει σχεδόν 99 ευρώ λιγότερα τον μήνα σε σχέση με τη δόση που θα πλήρωνε στο 5,17%.
Ο λογαριασμός είναι δικός μας και στηρίζεται σε μία υπόθεση: ότι το παλιό κυμαινόμενο επιτόκιο (Euribor τριμήνου 2,67% συν 2,5 μονάδες) θα έμενε ίδιο για 17 χρόνια. Αυτό δεν είναι πρόβλεψη. Παρόμοιο παράδειγμα, με δόση 653,50 ευρώ, δημοσίευσε και το BusinessDaily. Με την ίδια υπόθεση, ο οφειλέτης θα γλίτωνε περίπου 20.000 ευρώ τόκους σε όλη τη διάρκεια του δανείου. Το σίγουρο κέρδος πάντως είναι άλλο: ξέρει από σήμερα τι θα πληρώνει το 2040.
Ποιοι καλύπτονται και από πότε
Το 3% αφορά δύο ομάδες. Η πρώτη είναι όσοι έχουν βεβαίωση ευάλωτου οφειλέτη, δηλαδή, σε γενικές γραμμές, ετήσιο εισόδημα ως 21.000 ευρώ. Η δεύτερη είναι οι λεγόμενοι «επιλέξιμοι»: όσοι έχουν ως και τα διπλά εισοδηματικά και περιουσιακά όρια, καθυστέρηση τουλάχιστον 90 ημερών και χρέη προς τράπεζες ή funds ως 300.000 ευρώ (oikogeneia.gov.gr). Το επιτόκιο μπαίνει υποχρεωτικά στη σύμβαση, είτε το δάνειο έχει υποθήκη είτε όχι. Ισχύει μόνο για χρέη προς χρηματοδοτικούς φορείς, όχι για οφειλές στην Εφορία ή στα ταμεία.
Το 3% πιάνει και ρυθμίσεις που τρέχουν ήδη, για δόσεις από την 1η Δεκεμβρίου 2026. Ό,τι έχει ήδη πληρωθεί με υψηλότερο επιτόκιο δεν επιστρέφεται και δεν συμψηφίζεται με επόμενες δόσεις (Powergame, CNN Greece). Προς το παρόν η διάταξη είναι πρόταση, όχι νόμος. Η Επιτροπή Οικονομικών ενέκρινε το νομοσχέδιο με τις ψήφους μόνο της ΝΔ, και η Ολομέλεια αναμενόταν να το συζητήσει στις 4 Νοεμβρίου (Αυγή).
Η ίδια τροπολογία δεκαπλασιάζει το ανώτατο πρόστιμο που μπορεί να επιβάλει η Τράπεζα της Ελλάδος σε servicers (τις εταιρείες που διαχειρίζονται τα δάνεια) και σε όσους αγοράζουν δάνεια: από 500.000 σε 5 εκατ. ευρώ. Το πρόστιμο αφορά παραβάσεις όπως ελλιπείς ελέγχους, κακή μεταχείριση δανειοληπτών και παράπονα που μένουν αναπάντητα. Τα 5 εκατ. είναι ανώτατο όριο, όχι ποσό που επιβάλλεται αυτόματα (Πρώτο Θέμα, Υπουργείο Οικονομικών). Η ευρωπαϊκή οδηγία ζητά κυρώσεις που αποτρέπουν, αλλά αφήνει το ύψος τους σε κάθε χώρα (EUR-Lex).
Πόσοι θα ωφεληθούν, κανείς δεν το έχει δημοσιεύσει. Τον Σεπτέμβριο, μόνο 270 από τις 2.237 νέες ρυθμίσεις αφορούσαν ευάλωτους, δηλαδή περίπου μία στις οκτώ (Οικονομικός Ταχυδρόμος, Υπουργείο Οικονομικών). Ο αριθμός αυτός δεν μετρά τους «επιλέξιμους». Το κείμενο δεν προβλέπει αποζημίωση από το κράτος, άρα τους τόκους που χάνονται τους απορροφά όποιος κατέχει το δάνειο, η τράπεζα ή το fund.
Το σημείο που δεν άλλαξε
Η τροπολογία ήρθε τέσσερις ημέρες αφότου η κυβέρνηση απέσυρε το άρθρο 23 του ίδιου νομοσχεδίου, μετά τις αντιδράσεις για τις συνέπειές του στους δανειολήπτες (To Brief). Το άρθρο 23 αφορούσε απευθείας συμφωνίες οφειλετών με τράπεζες και servicers. Ο Πιερρακάκης υποστήριξε ότι επρόκειτο για συναινετικές συμφωνίες και ότι ο οφειλέτης κρατούσε τη δυνατότητα να προσφύγει στη δικαιοσύνη (ομιλία Πιερρακάκη).
Ο Δικηγορικός Σύλλογος Αθηνών χαιρέτισε την απόσυρση. Ζητά όμως να καταργηθεί και ο αντίστοιχος κανόνας που ήδη ισχύει στον εξωδικαστικό, καθώς και αυστηρότερη εποπτεία των funds (Capital). Το ίδιο ζητά η ένωση καταναλωτών ΕΚΠΟΙΖΩ, μαζί με υποχρεωτική πρόταση ρύθμισης χωρίς προκαταβολή (enikonomia).
Ο κανόνας για τον οποίο διαφωνούν ισχύει από τις 25 Ιουνίου. Η σύμβαση που καταχωρίζεται στην πλατφόρμα είναι από μόνη της εκτελεστός τίτλος, δηλαδή έγγραφο που επιτρέπει στον πιστωτή να κινήσει αναγκαστική εκτέλεση χωρίς να ζητήσει πρώτα από δικαστή διαταγή πληρωμής (taxheaven). Αυτό δεν σημαίνει αυτόματη κατάσχεση.
Άρα ο οφειλέτης που θα υπογράψει ρύθμιση με 3% παίρνει μια δόση που δεν θα αλλάξει ως την εξόφληση. Υπογράφει όμως και μια σύμβαση με την οποία, αν σταματήσει να πληρώνει, ο πιστωτής μπορεί να κινήσει εκτέλεση χωρίς να περάσει πρώτα από δικαστή. Η απόσυρση του άρθρου 23 δεν άγγιξε αυτόν τον κανόνα.
Μετοχές σε αυτό το άρθρο
Πώς γράφτηκε
- Μοντέλο:
- claude-opus-5-5
- Δημιουργήθηκε:
- 11/4/2026, 4:26:11 AM
- Εκτέλεση pipeline:
- incremental_20261104_033009
- Υδατόσημο:
- SynthID (αόρατο υδατόσημο της Google)
- Ανθρώπινη επιμέλεια:
- Καμία πριν τη δημοσίευση