2 δισ. δάνεια για νέους, 15% φόρος στους ξένους
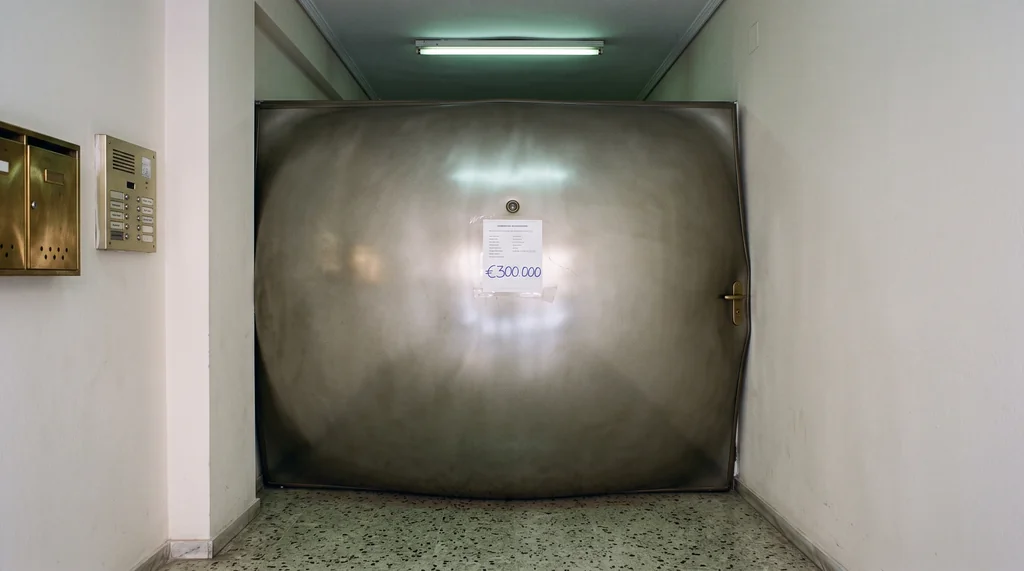
Η φθηνότερη πίστωση συναντά ξανά το ίδιο περιορισμένο απόθεμα κατοικιών.
Σύνθεση εικόνας · tobriefΈνας αγοραστής από χώρα εκτός Ευρωπαϊκής Ένωσης που θέλει διαμέρισμα 300.000 ευρώ στην Ελλάδα πληρώνει σήμερα 9.000 ευρώ φόρο μεταβίβασης, τον φόρο δηλαδή που δίνει ο αγοραστής πριν υπογραφεί το συμβόλαιο (ΑΑΔΕ). Με το μέτρο που ανακοίνωσε ο πρωθυπουργός Κυριάκος Μητσοτάκης στη Διεθνή Έκθεση Θεσσαλονίκης, το ίδιο ακίνητο θα του κοστίσει 45.000 ευρώ (Πρώτο Θέμα). Είναι το ένα σκέλος ενός νέου πακέτου για τη στέγη· το άλλο είναι φθηνό δανεικό χρήμα για Έλληνες που αγοράζουν πρώτο σπίτι.
Το πακέτο για τη στέγη είναι κομμάτι της ευρύτερης δέσμης μέτρων που ανακοίνωσε ο Μητσοτάκης στη ΔΕΘ (To Brief) και πέφτει πάνω σε μια αγορά που ήδη πιέζει τα νοικοκυριά, με τα ενοίκια να συνεχίζουν να ανεβαίνουν μέσα στο 2026 (To Brief). Η κυβέρνηση κινείται σε δύο αντίθετες κατευθύνσεις ταυτόχρονα.
Το πρώτο σκέλος είναι ένα νέο, επιδοτούμενο στεγαστικό δάνειο, το «Σπίτι μου 3», για 40.000 νέους και νέα ζευγάρια που αγοράζουν πρώτη κατοικία (CNN Greece, News247). Τα 2 δισ. ευρώ που ανακοινώθηκαν είναι όγκος δανείων μέσω της Ελληνικής Αναπτυξιακής Τράπεζας, όχι κρατική δαπάνη (Athens Voice). Το προηγούμενο «Σπίτι μου 2» έδινε δάνειο έως 190.000 ευρώ, με το κράτος να καλύπτει άτοκα ένα μέρος του (stegasi.gov.gr)· τώρα το ταβάνι της αξίας του ακινήτου ανεβαίνει, σύμφωνα με πληροφορίες, στις 300.000 ευρώ, ακριβώς εκεί όπου χτυπά και το παράδειγμα του φόρου.
Τα υπόλοιπα κριτήρια κυκλοφορούν ως πληροφορίες, πριν από κάθε δημοσιευμένη απόφαση (ΣΚΑΪ):
- δάνειο έως 230.000 ευρώ, από 190.000
- ηλικία δικαιούχων έως 55 ετών
- προσαύξηση του εισοδηματικού ορίου κατά 7.000 ευρώ ανά παιδί
Το δεύτερο σκέλος τραβά αντίθετα. Ο φόρος μεταβίβασης πενταπλασιάζεται, από 3% σε 15%, όταν ο αγοραστής προέρχεται από τρίτη χώρα εκτός ΕΕ (οι Ευρωπαίοι μένουν στο 3%), με τον πρωθυπουργό να αναφέρει ενδεικτικά Κίνα, Τουρκία και Ισραήλ (Ναυτεμπορική). Η αλλαγή, που περιγράφεται ως στροφή στο «καναδικό μοντέλο» περιορισμού των ξένων αγοραστών, αναμένεται να ισχύσει από τον Ιανουάριο του 2027 (imidaily).
Αν εφαρμοστεί χωρίς εξαιρέσεις, ο φόρος πιάνει εξ ορισμού κάθε επενδυτή της Golden Visa, της άδειας διαμονής που δίνεται με αγορά ακινήτου. Κι όμως ο ξένος επενδυτής και ο δικαιούχος του «Σπίτι μου» σπάνια κυνηγούν το ίδιο σπίτι: η Golden Visa ξεκινά από 800.000 ευρώ σε Αττική και Θεσσαλονίκη και από 400.000 στην υπόλοιπη χώρα (Enterprise Greece), πολύ πάνω από το ταβάνι του στεγαστικού προγράμματος. Οι δύο ζητήσεις συναντιούνται κυρίως σε φθηνότερες περιοχές και σε μικρά διαμερίσματα που γίνονται επενδυτικά ή βραχυχρόνια μισθώματα. Άρα ο φόρος αφαιρεί ζήτηση από ένα τμήμα της αγοράς, όχι απαραίτητα από εκείνο όπου ψάχνει ο νέος Έλληνας αγοραστής.
Πού καταλήγουν τα 2 δισ.
Κανένα από τα δύο μέτρα δεν φτιάχνει ούτε ένα καινούριο σπίτι. Κι όταν η προσφορά είναι άκαμπτη, όταν δηλαδή δεν βγαίνουν γρήγορα νέες κατοικίες στην αγορά, περισσότεροι αγοραστές με φθηνότερο δανεικό χρήμα κυνηγούν το ίδιο απόθεμα, και ο πωλητής μπορεί να ζητήσει παραπάνω. Οι διεθνείς οργανισμοί το ονομάζουν «κεφαλαιοποίηση»: μέρος της ενίσχυσης δεν μένει στον αγοραστή, αλλά περνά ως υψηλότερη τιμή στην τσέπη του πωλητή (OECD). Το ΔΝΤ περιγράφει ακριβώς αυτή την ελληνική εικόνα, άκαμπτη προσφορά και μεγάλο κενό απόθεμα (IMF). Υπάρχει όμως ένα αντίβαρο: σύμφωνα με έρευνα που παραθέτει το ΔΝΤ, το πρώτο «Σπίτι μου» δεν ανέβασε τελικά τις αξίες συναλλαγών των επιλέξιμων κατοικιών. Ο κίνδυνος είναι πραγματικός, όχι αυτόματος.
Οι τιμές κατοικιών έχουν τρέξει περίπου 85% από τα μέσα της δεκαετίας, ενώ το διαθέσιμο εισόδημα ανά κάτοικο μόλις 47%, και συγχρόνως το 12%-13% των κατοικιών μένει κενό (Τράπεζα της Ελλάδος, IMF). Το πρόβλημα δεν είναι μόνο πόσα σπίτια υπάρχουν, αλλά πόσα είναι πραγματικά διαθέσιμα.
Κερδισμένοι είναι όσοι εγκριθούν για το δάνειο και μπορούν να αγοράσουν, οι πωλητές σε περιοχές με ζήτηση, οι τράπεζες που γράφουν περισσότερα στεγαστικά. Οι χαμένοι δεν χωρούν στον τίτλο: ενοικιαστές, νέοι χωρίς οικογενειακό κεφάλαιο, νοικοκυριά με ασταθές εισόδημα που δεν περνούν το φίλτρο του δανείου. Αυτοί μπορεί να δουν τις τιμές να μένουν ψηλά χωρίς να αγγίξουν ποτέ το εργαλείο. Το πακέτο δίνει σε 40.000 νοικοκυριά περισσότερη δύναμη να δανειστούν και βάζει φρένο σε ένα κομμάτι της ξένης ζήτησης· όσο όμως δεν ανοίγει νέα, διαθέσιμη στέγη, η επιπλέον αγοραστική δύναμη έχει έναν εύκολο δρόμο μπροστά της: την ίδια την τιμή.
Πώς σου φάνηκε το άρθρο;
Βοήθησέ μας να γίνουμε καλύτεροι
Βοήθησέ μας να γίνουμε καλύτεροι
Πώς γράφτηκε
- Μοντέλο:
- claude-opus-4-8
- Δημιουργήθηκε:
- 9/7/2026, 4:44:09 AM
- Εκτέλεση pipeline:
- incremental_20260907_033008
- Υδατόσημο:
- SynthID (αόρατο υδατόσημο της Google)
- Ανθρώπινη επιμέλεια:
- Καμία πριν τη δημοσίευση