Ποιος θα κυβερνά την Anthropic μετά τον Nasdaq
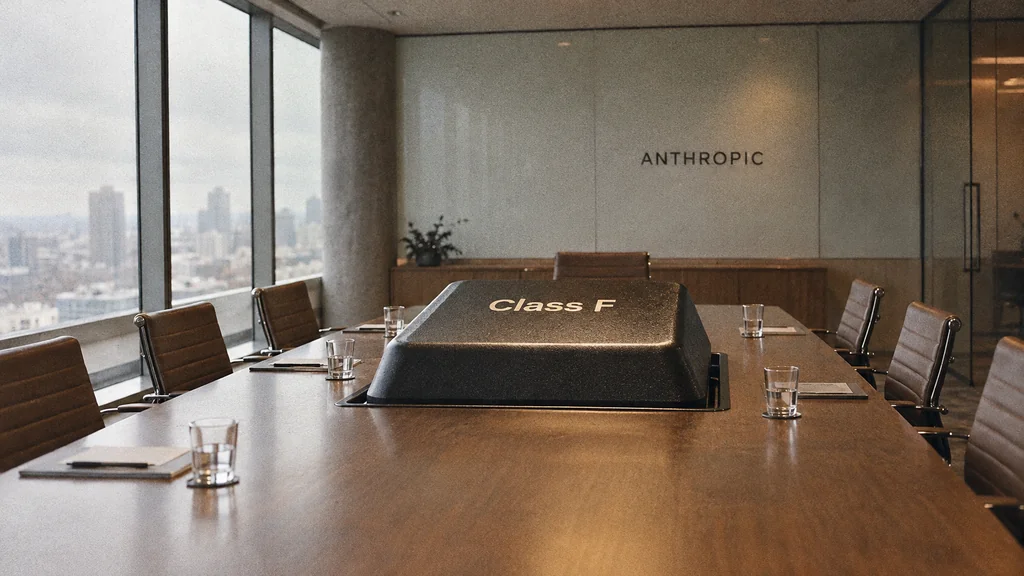
Στην Anthropic, μία μετοχή κρατά την πλειοψηφία των ψήφων.
Σύνθεση εικόνας · tobriefΌποιος αγοράσει μετοχές της Anthropic, της εταιρείας πίσω από το Claude, θα γίνει συνιδιοκτήτης της αλλά όχι αφεντικό της. Η κατάθεση που δημοσιοποίησε στην αμερικανική SEC στις 26 Οκτωβρίου δίνει στους επτά συνιδρυτές το 50,1% των γενικών ψήφων και σε ένα ανεξάρτητο καταπίστευμα το δικαίωμα να διαλέγει την πλειοψηφία του διοικητικού συμβουλίου (SEC). Οι ιδρυτές, στην επιστολή τους, ζητούν από τους επενδυτές να δουν τη συμμετοχή τους ως κάτι περισσότερο από συναλλαγή (CBS), και η δομή που στήνουν προστατεύει τις αποφάσεις τους ακριβώς επειδή περιορίζει τον λόγο των νέων μετόχων.
Το έγγραφο είναι προκαταρκτικό. Δεν έχει τεθεί σε ισχύ, δεν πουλά ακόμη ούτε μία μετοχή και προορίζει τους τίτλους για τον Nasdaq με σύμβολο ANT (Anthropic). Τα οικονομικά της εταιρείας τα εξετάσαμε χθες (To Brief). Σήμερα το ερώτημα είναι ποιος αποφασίζει.
Δύο μετρητές σε κάθε μετοχή
Σε μια συνηθισμένη εισηγμένη εταιρεία αρκεί ένας μετρητής: όσες μετοχές έχεις, τόσο μερίδιο στα κέρδη και τόσες ψήφοι. Η Anthropic τον χωρίζει στα δύο. Ο ένας μετρά το οικονομικό μερίδιο, ο άλλος την ψήφο, και τον δεύτερο τον ελέγχει μία μοναδική μετοχή Class F που θα περάσει στην Anthropic Founders, LLC λίγο πριν από την εισαγωγή (CNBC). Τα επτά μέλη της, οι Dario και Daniela Amodei, Tom Brown, Jack Clark, Jared Kaplan, Sam McCandlish και Christopher Olah, αποφασίζουν μεταξύ τους κατά πλειοψηφία: τέσσερις αρκούν, και η δύναμη αυτή δεν αραιώνει όσες νέες μετοχές κι αν εκδοθούν (συμφωνία Founders LLC).
Η Class F δεν δίνει ουσιαστικό δικαίωμα σε μέρισμα ή περιουσία· είναι καθαρή ψήφος.
Ο δεύτερος πόλος είναι το Long-Term Benefit Trust, ένα καταπίστευμα πέντε θέσεων με μέλη χωρίς οικονομικό συμφέρον στην εταιρεία, τα οποία επιλέγουν μόνα τους τους διαδόχους τους (TechCrunch). Η εξουσία του περνά από μία μετοχή Class T, με την οποία εκλέγει και παύει τέσσερις από τις επτά έδρες του συμβουλίου (SEC). Δεν διοικεί την καθημερινότητα ούτε εγκρίνει κάθε νέο μοντέλο. Κρατά το τιμόνι διαλέγοντας ποιοι κάθονται στο τραπέζι, αν και μία από τις τέσσερις έδρες του θα ξεκινήσει κενή.
Και ο νέος μέτοχος; Κάθε μετοχή Class A φέρνει μία ψήφο στα γενικά θέματα και στην εκλογή των μελών που δεν διορίζει το καταπίστευμα. Δέκα μετοχές σημαίνουν δέκα πραγματικές ψήφους, που συνήθως όμως δεν αρκούν για να αλλάξουν διοίκηση ή πολιτική για τα μοντέλα (Fortune). Η στιγμή που μετρούν είναι όταν διχαστούν οι ιδρυτές: αν δεν βρεθούν τέσσερις να συμφωνήσουν, η Class F ψηφίζει αναλογικά με τους υπόλοιπους μετόχους.
Ο σκοπός ως νομική υποχρέωση
Η Anthropic είναι καταχωρισμένη ως εταιρεία δημόσιου οφέλους, με καταστατικό σκοπό την «υπεύθυνη ανάπτυξη και διατήρηση προηγμένης AI προς μακροπρόθεσμο όφελος της ανθρωπότητας» (SEC). Την ιδιότητα αυτή την ορίζει το δίκαιο του Ντέλαγουερ, της πολιτείας όπου έχει έδρα νομικά, και εκείνο υποχρεώνει το συμβούλιο να σταθμίζει μαζί τα συμφέροντα των μετόχων, όσων επηρεάζει η δραστηριότητα και τον σκοπό (νόμος Ντέλαγουερ). Στάθμιση όμως δεν σημαίνει εγγύηση ότι κάθε κυκλοφορία θα καθυστερεί για λόγους ασφαλείας. Όποιος θέλει να την επιβάλει στο δικαστήριο χρειάζεται το 2% των μετοχών ή μετοχές αξίας 2 εκατ. δολαρίων, κατώφλι πολύ πάνω από ό,τι κρατά ένας μικρομέτοχος, ενώ ο πολίτης που θίγεται μένει απέξω (νόμος Ντέλαγουερ).
Ποιος κρίνει λοιπόν σήμερα αν ένα μοντέλο θα διατεθεί; Σύμφωνα με τη δημόσια Πολιτική Υπεύθυνης Κλιμάκωσης, τον εσωτερικό κανονισμό της εταιρείας για την αξιολόγηση κινδύνων, η συνήθης τελική απόφαση ανήκει στον CEO και σε ειδικό στέλεχος, τον Responsible Scaling Officer (Anthropic). Για ορισμένες αποφάσεις οριακού κινδύνου, όμως, απαιτείται ρητή έγκριση από ολόκληρο το συμβούλιο και από το καταπίστευμα. Το συμβούλιο διαθέτει επίσης επιτροπή ασφάλειας και κινδύνων, με πρόεδρο τον Vas Narasimhan και εποπτικό ρόλο (SEC). Αν έχει δικό της βέτο, δεν έχει επιβεβαιωθεί δημόσια.
Ότι τα όρια έχουν κόστος, φάνηκε ήδη. Η εταιρεία λέει ότι πάγωσε για πάνω από έναν μήνα την εκπαίδευση νέου προηγμένου μοντέλου για να ενισχύσει την προστασία του (Reuters). Αρνήθηκε επίσης να επιτρέψει τη χρήση του Claude για μαζική επιτήρηση και πλήρως αυτόνομα όπλα, και αυτή η άρνηση την έφερε σε σύγκρουση με το Πεντάγωνο και στα δικαστήρια (AP). Τα όρια όμως δεν είναι στεγανά: η ίδια εκτιμά ότι το 5% έως 7% των εσόδων των πρώτων εννέα μηνών του 2026 ήρθε από πελάτες που αργότερα αποδείχθηκαν παραβάτες των όρων χρήσης (SEC).
Νομικοί σημειώνουν ότι ο ιδρυτικός έλεγχος θωρακίζει τις μακροπρόθεσμες αποφάσεις, αλλά στερεί από τους νέους μετόχους τη δυνατότητα να ζητήσουν λογοδοσία (Columbia Law School). Η Meta έδειξε πόσο αντέχει ένας ιδρυτής απέναντι σε δυσαρεστημένους επενδυτές· η κρίση της OpenAI το 2023 έδειξε ότι ένα συμβούλιο με τυπική εξουσία λυγίζει όταν αντιδρούν εργαζόμενοι και χρηματοδότες (The Verge).
Για όποιον σκέφτεται να αγοράσει, τιμή και ημερομηνία δεν υπάρχουν ακόμη. Η JPMorgan συγκαταλέγεται στις αναδόχους της προσφοράς (SEC). Σύμφωνα με ανώνυμες πηγές του Bloomberg, θα ηγηθεί των πωλήσεων σε ιδιώτες στις ΗΠΑ, με υπό εξέταση διάθεση περίπου 15% έως 20% των μετοχών (Bloomberg). Ένας επενδυτής στην Ελλάδα μπορεί να παρακολουθεί τις τροποποιήσεις στο EDGAR (τη δημόσια βάση καταθέσεων της SEC) και να ρωτήσει τον χρηματιστή του για πρόσβαση, χωρίς εγγύηση κατανομής (SEC EDGAR).
Όποιος αγοράσει ANT αγοράζει μερίδιο στην αξία της Anthropic, όχι στις αποφάσεις της. Αυτές μένουν σε επτά ιδρυτές και σε ένα καταπίστευμα που διαλέγει μόνο του τους διαδόχους του, και όλο το σχέδιο στηρίζεται στο στοίχημα ότι εκείνοι θα αντέξουν την πίεση της αγοράς καλύτερα από τους μετόχους.
Πώς γράφτηκε
- Μοντέλο:
- claude-opus-5-5
- Δημιουργήθηκε:
- 10/28/2026, 4:19:50 AM
- Εκτέλεση pipeline:
- incremental_20261028_033009
- Υδατόσημο:
- SynthID (αόρατο υδατόσημο της Google)
- Ανθρώπινη επιμέλεια:
- Καμία πριν τη δημοσίευση