Παιδικός λογαριασμός: το κράτος θα διπλασιάζει έως 1.200 ευρώ
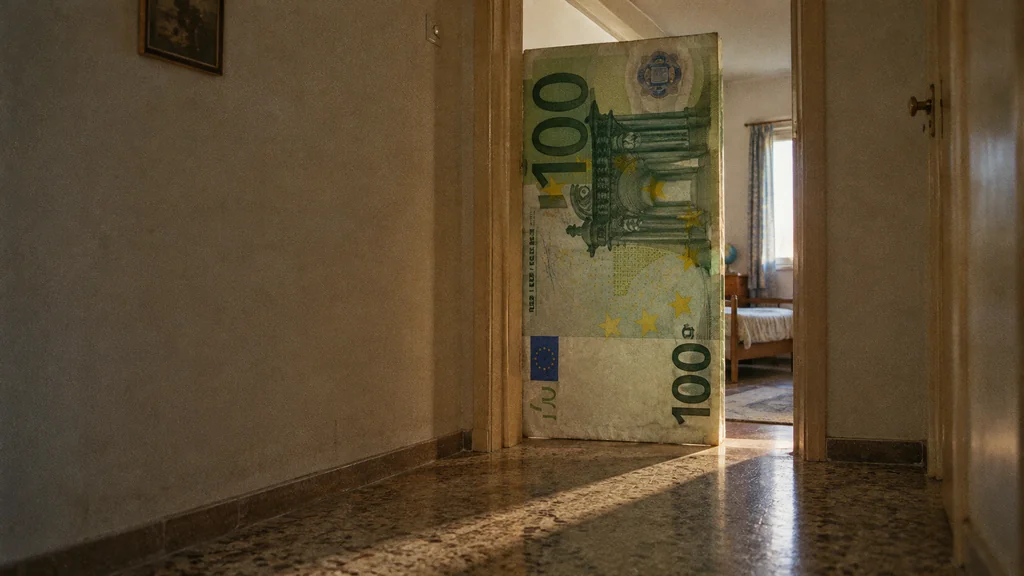
Η κρατική ενίσχυση εξαρτάται από όσα μπορεί να αποταμιεύει κάθε οικογένεια.
Σύνθεση εικόνας · tobriefΓια να πάρει ένα παιδί ολόκληρη την κρατική ενίσχυση του νέου επενδυτικού λογαριασμού, δηλαδή 1.200 ευρώ τον χρόνο, η οικογένειά του πρέπει να καταθέτει 100 ευρώ κάθε μήνα (e-nomothesia, ΣΚΑΪ). Ο Ατομικός Επενδυτικός Λογαριασμός Ανηλίκων (ΑΕΛΑ) περιλαμβάνεται στο νομοσχέδιο με τα μέτρα της ΔΕΘ, που το Υπουργείο Εθνικής Οικονομίας και Οικονομικών έθεσε σε δημόσια διαβούλευση στις 18 Οκτωβρίου (ΥΠΕΘΟΟ), όπως είχαμε γράψει (To Brief). Ο κανόνας έχει και την άλλη όψη: όποια οικογένεια δεν μπορεί να καταθέσει, δεν παίρνει τίποτα.
Πώς δουλεύει η αντιστοίχιση
Το κράτος δεν δίνει σταθερό ποσό σε κάθε παιδί. Βάζει ένα ευρώ για κάθε ευρώ της οικογένειας, έως ένα ετήσιο ταβάνι που ξεκινά στα 1.200 ευρώ και προβλέπεται να ανεβαίνει κατά 10% κάθε πέντε χρόνια (e-nomothesia). Έτσι, 20 ευρώ τον μήνα φέρνουν 240 ευρώ κρατικής ενίσχυσης τον χρόνο (ΣΚΑΪ). Για τα πλήρη 1.200 χρειάζονται 100 ευρώ τον μήνα· ό,τι μπαίνει πάνω από αυτό, το κράτος δεν το αντιστοιχίζει.
Το ανώτατο όριο ιδιωτικών εισφορών είναι 10.000 ευρώ τον χρόνο ανά παιδί, όσοι κι αν καταθέτουν, γονείς, παππούδες ή νονοί (Newsit). Από αυτά, το κράτος αντιστοιχίζει μόνο τα πρώτα 1.200.
Την αίτηση την κάνει ο γονέας ή όποιος έχει την επιμέλεια, πριν το παιδί κλείσει τα δύο του χρόνια, και η αρχική εφαρμογή αφορά, σύμφωνα με τα δημοσιεύματα, παιδιά γεννημένα το 2025 και το 2026 (Capital). Τα χρήματα μένουν δεσμευμένα ως τα 18, οπότε ο νέος μπορεί να τα αναλάβει ή να τα μεταφέρει. Εξαιρέσεις προβλέπονται για θάνατο γονέα ή παιδιού και για σοβαρή χειρουργική ανάγκη του παιδιού. Όποιος αποσύρει νωρίτερα χωρίς τέτοιον λόγο επιστρέφει την κρατική ενίσχυση· το ακριβές ποσό δεν έχει διευκρινιστεί στις δημοσιευμένες περιγραφές.
Πού πάνε τα χρήματα και ποιος σηκώνει τον κίνδυνο
Οι γονείς θα διαλέγουν ανάμεσα σε τέσσερα επενδυτικά προφίλ: από 100% ομόλογα και άλλα προϊόντα σταθερού εισοδήματος ως 100% μετοχές, με δύο ενδιάμεσα μείγματα 70/30 και 30/70 (Ναυτεμπορική). Όποιος δεν επιλέξει καταλήγει σε συντηρητικό προϊόν με εγγυημένο κεφάλαιο και ανώτατη ετήσια χρέωση 0,50% (Newsit). Κάθε πάροχος οφείλει να έχει σε κάθε προφίλ και ένα προϊόν με μηχανισμό εγγύησης (Ναυτεμπορική), αυτό όμως δεν σημαίνει ότι κάθε προϊόν προστατεύει τα χρήματα. Σε ένα χαρτοφυλάκιο μετοχών η αξία μπορεί να πέσει, και τα διαθέσιμα αποσπάσματα δεν κατονομάζουν ποιος εγγυάται τι. Την επιλογή την κάνουν οι γονείς· το αποτέλεσμα θα το βρει το παιδί στα 18.
Ποιος μπορεί να βάλει τα 100 ευρώ
Ο υπουργός Κυριάκος Πιερρακάκης παρουσίασε τον λογαριασμό ως τρόπο να χτίζεται σταδιακά ένα κεφάλαιο για την ενηλικίωση του παιδιού (Πατρίς). Το επιχείρημα στέκει: μια οικογένεια που βάζει 100 ευρώ τον μήνα για 18 χρόνια θα έχει καταθέσει 21.600 ευρώ από την τσέπη της και το Δημόσιο άλλα 21.600, πριν από αποδόσεις και χρεώσεις.
Η ίδια σχεδίαση όμως μοιράζει το δημόσιο χρήμα ανάλογα με την ικανότητα αποταμίευσης. Η Έρευνα Οικογενειακών Προϋπολογισμών της ΕΛΣΤΑΤ δείχνει ότι στα χαμηλότερα εισοδήματα οι βασικές ανάγκες απορροφούν πολύ μεγαλύτερο μέρος των δαπανών (ΕΛΣΤΑΤ), άρα εκεί περισσεύουν πιο δύσκολα 100 ευρώ τον μήνα. Οι καταθέσεις από παππούδες ή νονούς βοηθούν μόνο όσες οικογένειες έχουν τέτοιο δίκτυο.
Με τον ίδιο τρόπο λειτουργούν και τα φορολογικά προνόμια. Οι καταθέσεις δεν φορολογούνται ως δωρεά και ό,τι αποδώσει ο λογαριασμός μένει αφορολόγητο, χωρίς όμως έκπτωση από το εισόδημα του καταθέτη (Lawspot). Μια απαλλαγή στις αποδόσεις αξίζει τόσο περισσότερο όσο μεγαλύτερο είναι το υπόλοιπο, δηλαδή κυρίως για όσους πλησιάζουν το όριο των 10.000 ευρώ.
Ο Καναδάς δείχνει πόσο δύσκολη είναι η καθολική πρόσβαση. Εκεί, μια ενίσχυση που δεν απαιτεί καμία οικογενειακή κατάθεση, το Canada Learning Bond, είχε φτάσει το 2024–25 μόλις στο 43,4% των επιλέξιμων παιδιών (Κυβέρνηση Καναδά). Αν ούτε το δωρεάν χρήμα φτάνει σε όλους, μια ενίσχυση που προϋποθέτει μηνιαία αποταμίευση έχει ακόμη ψηλότερο εμπόδιο. Για το κόστος, πάντως, δεν υπάρχει χωριστή επίσημη εκτίμηση: τα περίπου 2,2 δισ. ευρώ που αναφέρονται αφορούν ολόκληρο το πακέτο της ΔΕΘ (ΥΠΕΘΟΟ).
Όλα αυτά είναι ακόμη πρόταση: σχόλια γίνονται δεκτά έως την 1η Νοεμβρίου και η κυβέρνηση στοχεύει να ψηφιστεί ο νόμος μέσα στον Νοέμβριο (Lawspot). Όπως είναι γραμμένο σήμερα, το σχέδιο δίνει τα πλήρη 1.200 ευρώ μόνο στις οικογένειες που μπορούν να αποταμιεύουν 100 ευρώ τον μήνα, λιγότερα σε όσες βάζουν λιγότερα και τίποτα σε όσες δεν μπορούν να βάλουν τίποτα.
Πώς γράφτηκε
- Μοντέλο:
- claude-opus-5-5
- Δημιουργήθηκε:
- 10/19/2026, 5:19:09 PM
- Εκτέλεση pipeline:
- incremental_20261019_163009
- Υδατόσημο:
- SynthID (αόρατο υδατόσημο της Google)
- Ανθρώπινη επιμέλεια:
- Καμία πριν τη δημοσίευση